اطلاعیه شماره 46 سازمان امور مالیاتی کشور | رفع برخی ابهامات پیرامون اعلامیههای واردات
اعلامیههای واردات فقط برای اظهارنامههای گمرکی پروانهشده در کارپوشه مودیان ثبت میشوند. تاریخ شماره رسید، مبنای صدور اعلامیه و لحاظ آثار مالیاتی است؛ نه تاریخ کوتاژ. همچنین ضوابط درج پرداختی لحاظنشده و جرایم ادعای خلاف واقع بیان شده است.
اعلامیههای واردات | راهنمای ثبت و آثار مالیاتی
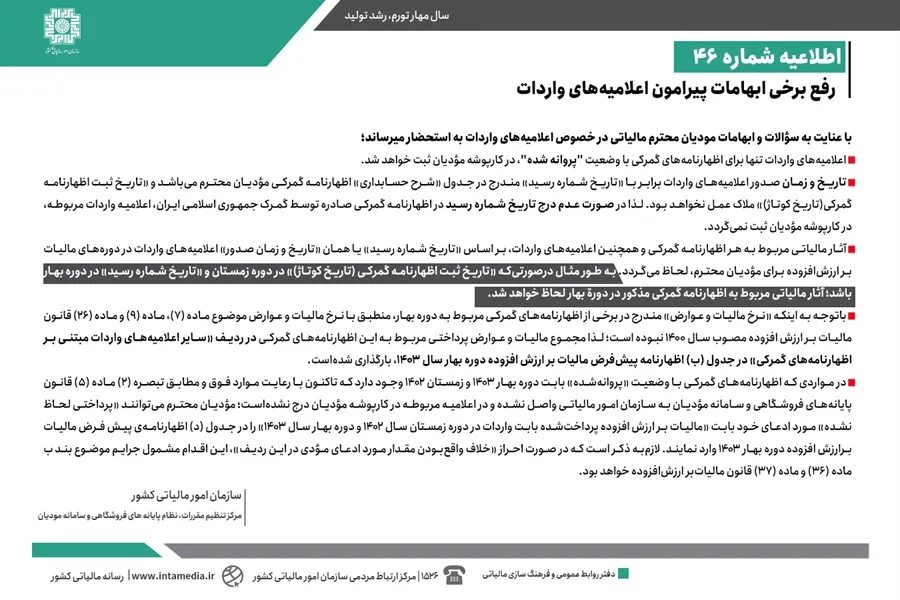
اعلامیههای واردات فقط برای اظهارنامههای گمرکی با وضعیت «پروانه شده» در کارپوشه مودیان ثبت میشوند. مبنای تاریخ صدور و تعیین آثار مالیاتی این اعلامیهها، تاریخ شماره رسید درجشده در جدول شرح حسابداری است.
تاریخ ثبت اظهارنامه گمرکی یا تاریخ کوتاژ، ملاک ثبت اعلامیه و تخصیص آثار مالیاتی در دورههای مالیات بر ارزش افزوده نیست. همچنین، نبود تاریخ شماره رسید در اظهارنامه صادره توسط گمرک جمهوری اسلامی ایران، مانع ثبت اعلامیه واردات در کارپوشه مودیان خواهد بود.
- ثبت اعلامیه منوط به وضعیت «پروانه شده» است.
- تاریخ شماره رسید، زمان صدور اعلامیه را تعیین میکند.
- تاریخ کوتاژ ملاک آثار مالیاتی نیست.
- نبود تاریخ شماره رسید مانع ثبت در کارپوشه است.
ثبت اعلامیههای واردات در کارپوشه
شرط اصلی ثبت اعلامیههای واردات در کارپوشه مودیان، برخورداری اظهارنامه گمرکی از وضعیت «پروانه شده» است. بنابراین، ثبت اعلامیه به وجود این وضعیت در اظهارنامه وابسته است و اعلامیه برای اظهارنامههایی خارج از این وضعیت در کارپوشه ثبت نمیشود.
پس از تحقق وضعیت یادشده، اطلاعات تاریخ و زمان صدور اعلامیه از بخش مشخصی از اظهارنامه گمرکی دریافت میشود. مرجع این تاریخ، مقدار ثبتشده در جدول شرح حسابداری اظهارنامه گمرکی مودی است؛ نه تاریخی که اظهارنامه برای نخستینبار ثبت شده است.
اگر در اظهارنامه گمرکی صادرشده توسط گمرک جمهوری اسلامی ایران، تاریخ شماره رسید درج نشده باشد، اعلامیه واردات مربوط در کارپوشه مودیان ثبت نخواهد شد. این نتیجه، صرفاً به نبود تاریخ شماره رسید مربوط است و تاریخ کوتاژ جایگزین آن تلقی نمیشود.
مبنای ثبت و زمان صدور اعلامیه واردات
| موضوع | مبنای اعلامشده | نتیجه |
|---|---|---|
| وضعیت اظهارنامه | پروانه شده | ثبت در کارپوشه مودیان |
| تاریخ و زمان صدور | تاریخ شماره رسید | مبنای صدور اعلامیه |
| نبود تاریخ شماره رسید | اظهارنامه گمرکی | عدم ثبت اعلامیه واردات |
مبنای تاریخ صدور اعلامیه
تاریخ و زمان صدور اعلامیههای واردات با تاریخ شماره رسید یکسان است. این تاریخ در جدول شرح حسابداری اظهارنامه گمرکی درج میشود و مبنای زمانی شناسایی اعلامیه به شمار میآید. در مقابل، تاریخ ثبت اظهارنامه گمرکی که با عنوان تاریخ کوتاژ شناخته میشود، ملاک عمل نیست.
تفکیک میان تاریخ شماره رسید و تاریخ کوتاژ، در تعیین دوره مالیات بر ارزش افزوده اهمیت دارد. هرگاه این دو تاریخ در دورههای متفاوت قرار گیرند، آثار مالیاتی اظهارنامه و اعلامیه واردات بر مبنای تاریخ شماره رسید در دوره مربوط لحاظ میشود؛ حتی اگر تاریخ ثبت اظهارنامه در دوره دیگری باشد.
در نتیجه، مودی باید برای بررسی زمان ثبت و آثار مالیاتی، به تاریخ شماره رسید مندرج در اظهارنامه گمرکی توجه کند. استفاده از تاریخ کوتاژ بهعنوان مبنای جایگزین، با ضابطه اعلامشده برای اعلامیههای واردات و دورههای مالیات بر ارزش افزوده مطابقت ندارد.
تاریخ ثبت اظهارنامه گمرکی یا تاریخ کوتاژ، مبنای صدور اعلامیه واردات و تعیین آثار مالیاتی آن نیست.
آثار مالیاتی در دورهها
آثار مالیاتی هر اظهارنامه گمرکی و نیز اعلامیههای واردات، بر اساس تاریخ شماره رسید یا همان تاریخ و زمان صدور اعلامیه در دورههای مالیات بر ارزش افزوده مودی لحاظ میشود. بنابراین، دوره مالیاتی از تاریخ ثبت اظهارنامه جدا است و با تاریخ کوتاژ تعیین نمیشود.
این قاعده برای تمام مواردی که تاریخ کوتاژ و تاریخ شماره رسید با یکدیگر تفاوت دارند، قابل اعمال است. محل قرارگرفتن آثار مالیاتی در اظهارنامه دورهای، به تاریخ شماره رسید وابسته خواهد بود و نه به دورهای که اظهارنامه گمرکی در آن ثبت شده است.
همچنین، در برخی اظهارنامههای گمرکی مربوط به دوره بهار، نرخ مالیات و عوارض با نرخهای موضوع ماده (7)، ماده (9) و ماده (26) قانون مالیات بر ارزش افزوده مصوب سال 1400 انطباق نداشته است. مجموع مالیات و عوارض پرداختی این اظهارنامهها در ردیف تعیینشده از جدول (ب) اظهارنامه پیشفرض دوره بهار سال 1403 بارگذاری شده است.
اگر تاریخ کوتاژ در دوره زمستان و تاریخ شماره رسید در دوره بهار باشد، آثار مالیاتی اظهارنامه گمرکی در دوره بهار لحاظ میشود.
محل بارگذاری مالیات و عوارض
مجموع مالیات و عوارض پرداختی اظهارنامههای گمرکی مربوط به دوره بهار که نرخ درجشده در آنها با نرخهای مقرر منطبق نبوده، در ردیف سایر اعلامیههای واردات مبتنی بر اظهارنامههای گمرکی ثبت شده است. این ردیف در جدول (ب) اظهارنامه پیشفرض مالیات بر ارزش افزوده دوره بهار سال 1403 قرار دارد.
بارگذاری این مبالغ به مجموع مالیات و عوارض پرداختی همان اظهارنامههای گمرکی مربوط است. محل درج اعلامشده، جدول (ب) و ردیف سایر اعلامیههای واردات مبتنی بر اظهارنامههای گمرکی است و دوره تعیینشده برای آن، دوره بهار سال 1403 محسوب میشود.
این موضوع در کنار قاعده تاریخ شماره رسید بررسی میشود؛ زیرا آثار مالیاتی اعلامیهها در دوره مالیات بر ارزش افزوده بر پایه تاریخ و زمان صدور اعلامیه تعیین میگردد. در نتیجه، بررسی وضعیت اظهارنامه، تاریخ شماره رسید و محل درج پرداختیها باید با هم انجام شود.
موارد قابل مشاهده در اظهارنامه پیشفرض دوره بهار 1403
| وضعیت | محل درج | مبلغ یا ادعا |
|---|---|---|
| نرخهای نامنطبق در برخی اظهارنامههای بهار | جدول (ب) | مجموع مالیات و عوارض پرداختی |
| پرداختی لحاظنشده زمستان 1402 و بهار 1403 | جدول (د) | مقدار مورد ادعای مودی |
| خلاف واقع بودن مقدار ادعایی | ردیف جدول (د) | مشمول جرایم قانونی |
پرداختی لحاظنشده و جرایم
چنانچه اظهارنامههای گمرکی با وضعیت «پروانهشده» مربوط به دوره بهار 1403 و زمستان 1402 وجود داشته باشند که با رعایت ضوابط مقرر و مطابق تبصره (2) ماده (5) قانون پایانههای فروشگاهی و سامانه مودیان تاکنون به سازمان امور مالیاتی واصل نشدهاند، اعلامیه مربوط نیز در کارپوشه مودیان درج نشده است.
در این وضعیت، مودی میتواند پرداختی لحاظنشده مورد ادعای خود بابت مالیات بر ارزش افزوده پرداختشده برای واردات در دوره زمستان سال 1402 و دوره بهار سال 1403 را در جدول (د) اظهارنامه پیشفرض مالیات بر ارزش افزوده دوره بهار 1403 وارد کند.
درج مقدار ادعایی در جدول (د) به معنای رفع امکان بررسی آن نیست. اگر خلاف واقع بودن مقدار مورد ادعای مودی در این ردیف احراز شود، اقدام انجامشده مشمول جرایم موضوع بند ب ماده (36) و ماده (37) قانون مالیات بر ارزش افزوده خواهد بود.
ادعای پرداختی لحاظنشده در صورت احراز خلاف واقع بودن، مشمول بند ب ماده (36) و ماده (37) خواهد بود.
پرسشهای متداول
اعلامیههای واردات چه زمانی در کارپوشه مودیان ثبت میشوند؟
اعلامیههای واردات تنها زمانی در کارپوشه مودیان ثبت میشوند که اظهارنامه گمرکی دارای وضعیت «پروانه شده» باشد. افزون بر این، تاریخ شماره رسید باید در اظهارنامه گمرکی صادرشده درج شده باشد؛ زیرا در نبود این تاریخ، اعلامیه واردات در کارپوشه ثبت نمیگردد.
آیا تاریخ کوتاژ مبنای آثار مالیاتی اعلامیههای واردات است؟
خیر. تاریخ ثبت اظهارنامه گمرکی یا تاریخ کوتاژ، ملاک عمل نیست. آثار مالیاتی هر اظهارنامه گمرکی و اعلامیه واردات، در دورههای مالیات بر ارزش افزوده بر اساس تاریخ شماره رسید، که همان تاریخ و زمان صدور اعلامیه محسوب میشود، لحاظ خواهد شد.
پرداختی لحاظنشده واردات در کدام جدول وارد میشود؟
برای اظهارنامههای پروانهشده دوره زمستان 1402 و بهار 1403 که اعلامیه آنها در کارپوشه درج نشده، پرداختی لحاظنشده مورد ادعا بابت مالیات بر ارزش افزوده پرداختشده واردات در جدول (د) اظهارنامه پیشفرض مالیات بر ارزش افزوده دوره بهار 1403 قابل درج است.
جمعبندی ضوابط اعلامیه واردات
ثبت اعلامیه واردات به وضعیت پروانه شده و وجود تاریخ شماره رسید در اظهارنامه گمرکی وابسته است. تاریخ شماره رسید، زمان صدور اعلامیه و دوره لحاظ آثار مالیاتی را تعیین میکند و تاریخ کوتاژ مبنای عمل نیست. برای موارد مشخص پرداختی لحاظنشده نیز جدول (د) اظهارنامه پیشفرض دوره بهار 1403 پیشبینی شده است. برای بررسی دقیق، مفاد اطلاعیه را مطالعه کنید.